Kfz-Versicherung in Spanien: Terceros und todo riesgo vergleichen
Kommerzielle Bezeichnungen dienen der Orientierung, doch entscheidend ist der Inhalt jeder Police. Dieser Leitfaden fasst die Fragen und Unterlagen zusammen, die Sie vor Abschluss oder Verlängerung einer Kfz-Versicherung prüfen sollten.
Das Wichtigste
Um eine Kfz-Versicherung in Spanien zu vergleichen, reicht es nicht aus, nur Preise gegenüberzustellen oder nach den Bezeichnungen „terceros“ und „todo riesgo“ zu wählen. Fordern Sie für jedes Angebot das Informationsdokument vor Vertragsabschluss sowie die geltenden Bedingungen an und vergleichen Sie Leistung für Leistung: Umfang, Grenzen, Ausschlüsse, Selbstbeteiligung, Geltungsbereich und Angaben zu den Fahrern. Die Pflichtversicherung deckt die Haftpflicht gegenüber Dritten, nicht jedoch Schäden am versicherten Fahrzeug oder Verletzungen des verursachenden Fahrers.
Die kurze Antwort: Vergleichen Sie den Vertragsinhalt, nicht nur die Prämie
Eine sinnvolle Methode zum Vergleich von Kfz-Versicherungen besteht darin, jedes Angebot anhand derselben Checkliste aufzuschlüsseln. Ein niedrigerer Jahrespreis sagt für sich allein nicht aus, was bei Diebstahl, einer beschädigten Scheibe, einem Schaden am eigenen Fahrzeug oder bei einer benötigten Hilfeleistung weit weg von zu Hause passiert. Es reicht auch nicht aus, dass zwei Angebote „terceros ampliado“ oder „todo riesgo“ heißen: Diese Bezeichnungen ersetzen nicht die konkrete Auflistung von Leistungen, Grenzen und Ausschlüssen.
Fordern Sie vor Ihrer Entscheidung das Informationsdokument vor Vertragsabschluss zum Produkt sowie die für Ihr Angebot geltenden Bedingungen an. Die Vorschriften verlangen, dass vor Abschluss einer Nichtlebensversicherung vorvertragliche Informationen übergeben werden, die Leistungen, ausgeschlossene Risiken, gegebenenfalls die Versicherungssumme, den geografischen Geltungsbereich und Pflichten zusammenfassen. Dies ist ein sehr wertvoller Ausgangspunkt, ersetzt aber nicht die vollständigen vorvertraglichen und vertraglichen Unterlagen.
Das spanische Versicherungsvertragsgesetz verlangt, dass allgemeine und besondere Bedingungen klar und präzise sind. Klauseln, die die Rechte des Versicherten einschränken, müssen außerdem hervorgehoben und ausdrücklich schriftlich akzeptiert werden. Wenn eine vertriebliche Auskunft nicht mit dem Dokument übereinstimmt, das Vertragsbestandteil werden soll, bitten Sie vor der Unterschrift um eine schriftliche Klarstellung.
Quellen dieses Abschnitts: Ley de Contrato de Seguro (texto consolidado) ↗ · Real Decreto-ley 3/2020: distribución de seguros y documento de información previa ↗ · IPID Allianz Auto Completo con franquicia alta ↗
- Vergleichen Sie Angebote anhand derselben Fragenliste, nicht anhand der kommerziellen Bezeichnung.
- Notieren Sie die wörtliche Antwort oder die Seite, auf der sie steht, statt nur „Ja“ oder „Nein“ anzukreuzen.
- Prüfen Sie die allgemeinen Bedingungen, die besonderen Bedingungen und das endgültige Angebot zusammen.
- Vergewissern Sie sich, dass die angegebenen Daten aktuell, korrekt und wahrheitsgemäß sind, und teilen Sie Änderungen mit, die den Vertrag betreffen.
Was die Pflichtversicherung abdeckt und was ausgeschlossen ist
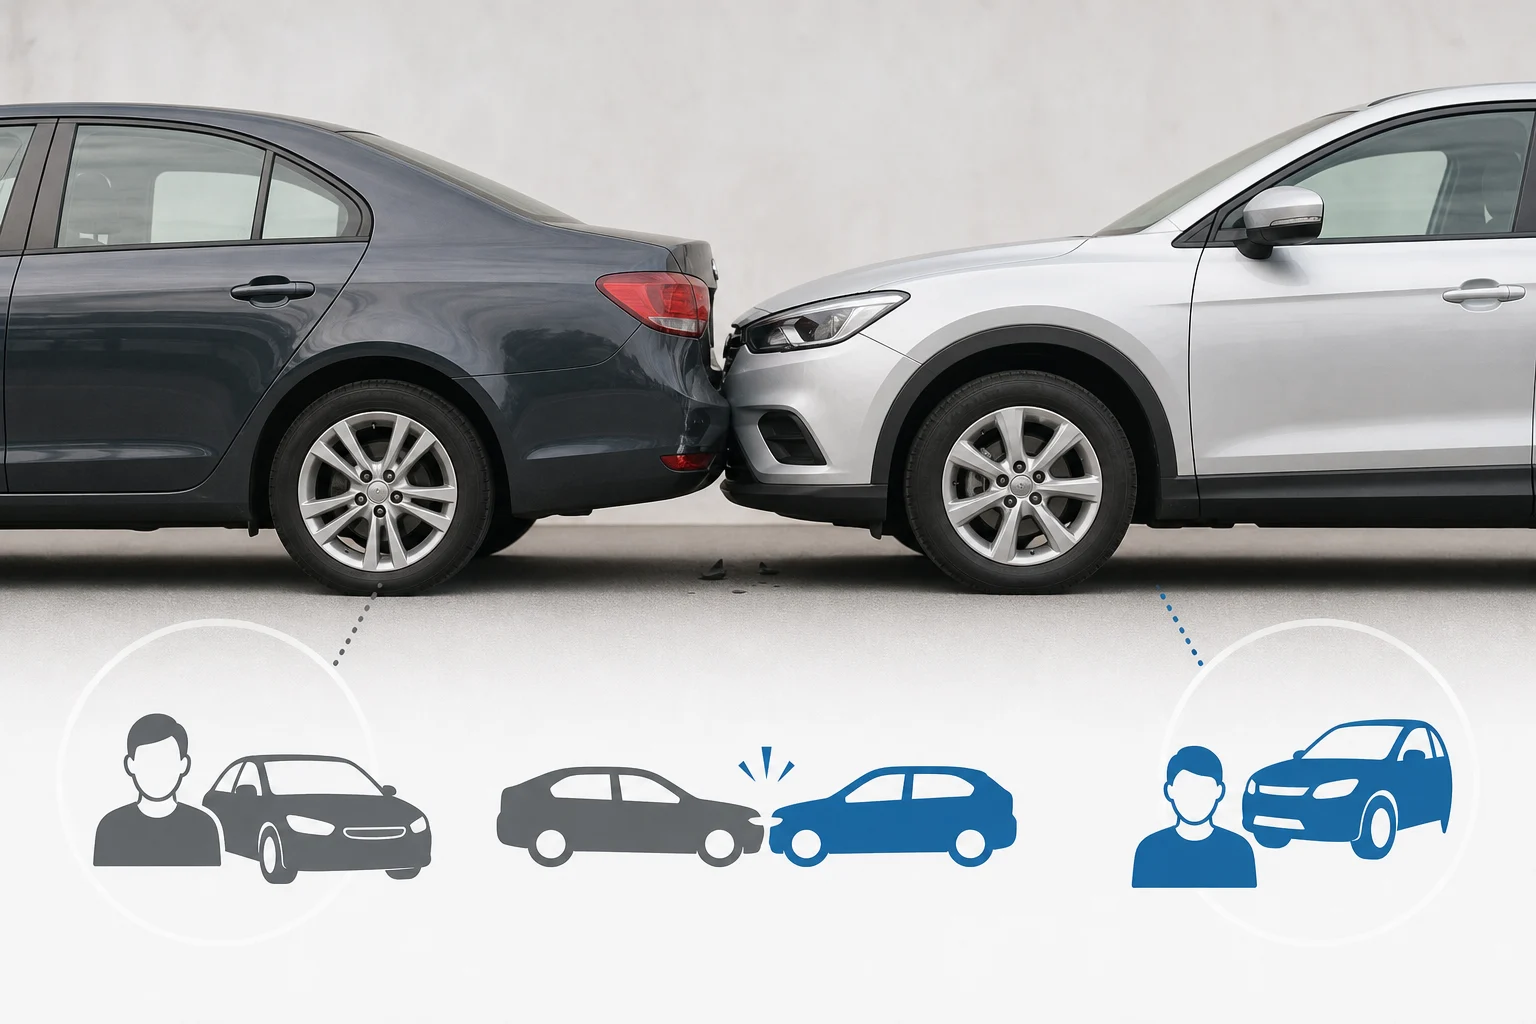
Jeder Eigentümer eines Kraftfahrzeugs mit gewöhnlichem Standort in Spanien muss für jedes Fahrzeug eine Versicherung abschließen und aufrechterhalten. Ihr Kern ist die gesetzlich vorgeschriebene Haftpflicht für Schäden gegenüber Dritten; sie ist keine Absicherung für die Reparatur des versicherten Fahrzeugs.
Das Gesetz schließt Verletzungen oder den Tod des Fahrers des verursachenden Fahrzeugs von dieser Pflichtdeckung aus. Ebenfalls ausgeschlossen sind Sachschäden am versicherten Fahrzeug und an den darin beförderten Sachen sowie bestimmte Vermögenswerte, die mit Versicherungsnehmer, Versichertem, Eigentümer oder Fahrer verbunden sind. Wer daher das eigene Fahrzeug schützen oder weitere Leistungen einschließen möchte, sollte die freiwilligen Garantien jeder Police prüfen.
Die gesetzlichen Grenzen der Pflichtversicherung betragen nach der Änderung von 2025 70 Millionen Euro je Schadenereignis für Personenschäden und 15 Millionen Euro je Schadenereignis für Sachschäden. Gegenüber der geschädigten Person kann der Versicherer keine Selbstbeteiligung der Pflichtversicherung geltend machen.
Quellen dieses Abschnitts: Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (texto consolidado) ↗ · Ley 5/2025: modificación de los importes del seguro obligatorio ↗ · Preguntas frecuentes sobre contratación del seguro obligatorio de automóvil ↗
- Verwechseln Sie die Haftpflicht gegenüber Dritten nicht mit Eigenschäden.
- Prüfen Sie, welchen zusätzlichen Schutz die Police für den Fahrer und das versicherte Fahrzeug bietet.
- Unterscheiden Sie die gesetzlichen Grenzen der Pflichtversicherung von den Grenzen, Summen oder dem Umfang freiwilliger Leistungen.
Terceros, terceros ampliado und todo riesgo: Nutzen Sie Bezeichnungen nur als Orientierung
Kommerzielle Tarifarten helfen bei der Einordnung eines Angebots, doch ihr Inhalt ist nicht auf dem gesamten Markt einheitlich. Ein und derselbe Versicherer kann beispielsweise Varianten wie „terceros básico“, „terceros con lunas“, „terceros ampliado“, „todo riesgo con franquicia“ und „todo riesgo sin franquicia“ anbieten. Der entscheidende Schritt besteht darin, die Unterlagen der exakt angebotenen Variante zu öffnen.
Als konkretes Beispiel nennt ein Angebot von Allianz für „terceros ampliado“ Haftpflicht, Assistance-Leistung, Glasbruch und Geltendmachung von Schadenersatzansprüchen und ergänzt Diebstahl, Brand, Naturereignisse und Kollisionen mit Tieren. Das macht diese Elemente nicht zu einer allgemeinen Definition von „terceros ampliado“: Es zeigt gerade, warum der Inhalt jedes einzelnen Angebots verglichen werden muss.
Für eine auf Ihren Fall zugeschnittene Entscheidung sollten Sie von den Risiken ausgehen, die Sie absichern möchten, und prüfen, ob sie ausdrücklich eingeschlossen sind. Wenn Sie Schutz bei Diebstahl, Brand, Glasbruch, Eigenschäden, einer Assistance-Leistung, juristischer Verteidigung, Geltendmachung von Schadenersatzansprüchen oder einen Ersatzwagen benötigen, suchen Sie in den Unterlagen jedes Versicherers nach dem genauen Umfang. Wenn eine Leistung nicht aufgeführt ist, sollten Sie nicht davon ausgehen, dass sie zum Angebot gehört.
Quellen dieses Abschnitts: Real Decreto-ley 3/2020: distribución de seguros y documento de información previa ↗ · Allianz Auto Plus – Terceros ampliado ↗ · Documentos legales de seguros de coche ↗
- Ermitteln Sie den vollständigen Namen der Tarifart und ihre Variante, nicht nur die Werbeüberschrift.
- Trennen Sie enthaltene Leistungen von Leistungen, die als Option oder Zusatz angeboten werden.
- Bitten Sie um eine dokumentierte Bestätigung des Umfangs jeder für Sie entscheidenden Leistung.
- Ziehen Sie eine persönliche Empfehlung erst in Betracht, nachdem Ihre Anforderungen und Bedürfnisse ermittelt wurden.
Selbstbeteiligung, Grenzen und Ausschlüsse: Die Bedingungen, die das Ergebnis verändern
Die Selbstbeteiligung verdient eine eigenständige Prüfung, unabhängig von der Versicherungsart. Bleiben Sie nicht bei „mit Selbstbeteiligung“ oder „ohne Selbstbeteiligung“ stehen: Ermitteln Sie deren Höhe und die Klausel, die festlegt, wie sie bei der für Sie wichtigen Leistung angewendet wird. In einem Informationsdokument vor Vertragsabschluss zu einem konkreten Allianz-Produkt mit hoher Selbstbeteiligung kann diese bei Eigenschäden je nach versichertem Fahrzeug zwischen 500 und 700 Euro liegen. Das ist ein Produktbeispiel und kein Betrag, der für alle Policen gilt.
Prüfen Sie auch den Umfang jeder Leistung. Die Police muss die gewährten Garantien und Deckungen, ihre Ausschlüsse und Einschränkungen sowie die Versicherungssumme oder den Umfang der Deckung beschreiben. Dadurch können Sie konkrete Texte vergleichen, statt sich auf ein allgemeines Versprechen zu einer Assistance-Leistung, Reparatur oder Entschädigung zu verlassen.
Achten Sie besonders auf den angegebenen räumlichen Geltungsbereich sowie auf die Pflichten, korrekte Daten anzugeben und Änderungen mitzuteilen. Wenn weitere Personen fahren werden, sich die Nutzung des Autos ändert oder für den Abschluss relevante Merkmale vorliegen, teilen Sie dies vor Annahme des Angebots mit und bewahren Sie die dokumentierte Bestätigung auf. So können Sie prüfen, ob die verfügbaren Unterlagen die vor Vertragsabschluss mitgeteilten Daten enthalten.
Quellen dieses Abschnitts: Ley de Contrato de Seguro (texto consolidado) ↗ · Real Decreto-ley 3/2020: distribución de seguros y documento de información previa ↗ · IPID Allianz Auto Completo con franquicia alta ↗
- Selbstbeteiligung: Notieren Sie Betrag, betroffene Leistung und die im Bedingungswerk genannte Anwendungsregel.
- Grenzen: Übernehmen Sie die ausdrücklich angegebene Versicherungssumme oder den Umfang jeder relevanten Leistung.
- Ausschlüsse: Fassen Sie sie nicht aus dem Gedächtnis zusammen; markieren Sie die Klausel und lesen Sie ihre vollständigen Bedingungen.
- Gebiet und Assistance-Leistung: Prüfen Sie, wo die Deckung angeboten wird und welche dokumentierten Grenzen gelten.
- Risikodaten: Vergleichen Sie Fahrzeug, Nutzung, angegebene Fahrer und jede mitgeteilte Änderung.
Tabelle zum Vergleich von drei Angeboten, ohne Details zu verlieren
Drucken oder kopieren Sie diese Tabelle und füllen Sie sie mit dem genauen Wortlaut jedes Angebots aus. Ziel ist nicht, dass alle Felder dieselbe Antwort enthalten, sondern schnell zu erkennen, welches Angebot Ihre Prioritäten erfüllt und welches ungeklärte Fragen offenlässt. Wenn eine Leistung entscheidend ist, ergänzen Sie die Seite oder Klausel, die sie belegt.
Treffen Sie keine Entscheidung, bevor Sie die leeren Felder geklärt haben. Der Versicherungsvertrieb muss objektive und verständliche Informationen bereitstellen, nachdem er die Anforderungen und Bedürfnisse des Kunden ermittelt hat. Wenn er Ihnen eine persönliche Empfehlung ausspricht, muss er erläutern, warum das vorgeschlagene Produkt diese Bedürfnisse besser erfüllt.
| Was zu prüfen ist | Angebot A | Angebot B | Angebot C |
|---|---|---|---|
| Genaue Tarifart und Produktversion | ________________ | ________________ | ________________ |
| Haftpflicht gegenüber Dritten und angegebener Umfang | ________________ | ________________ | ________________ |
| Diebstahl, Brand, Glasbruch und Eigenschäden: Einschluss und Umfang | ________________ | ________________ | ________________ |
| Assistance-Leistung und angegebener räumlicher Geltungsbereich | ________________ | ________________ | ________________ |
| Juristische Verteidigung und Geltendmachung von Schadenersatzansprüchen: angegebener Umfang | ________________ | ________________ | ________________ |
| Selbstbeteiligung: Betrag, Leistung und Anwendungsregel | ________________ | ________________ | ________________ |
| Relevante Ausschlüsse und Einschränkungen: Klausel oder Seite | ________________ | ________________ | ________________ |
| Versicherungssumme oder Umfang jeder relevanten Leistung | ________________ | ________________ | ________________ |
| Angegebene Daten, Fahrer und mitgeteilte Änderungen | ________________ | ________________ | ________________ |
| Erhaltene Dokumente und Versionsdatum | ________________ | ________________ | ________________ |
Quellen dieses Abschnitts: Ley de Contrato de Seguro (texto consolidado) ↗ · Real Decreto-ley 3/2020: distribución de seguros y documento de información previa ↗
- Vergleichen Sie Angebote, die auf denselben Daten zum Fahrzeug und Versicherungsnehmer beruhen.
- Vermischen Sie keine enthaltene Leistung mit einer Option, die noch nicht in den Endpreis aufgenommen wurde.
- Bewahren Sie eine datierte Kopie der drei verglichenen Dokumente und des angenommenen endgültigen Angebots auf.
Welche Unterlagen Sie vor dem Abschluss anfordern und aufbewahren sollten
Sammeln Sie vor Vertragsabschluss mindestens das Informationsdokument vor Vertragsabschluss, die allgemeinen Bedingungen und die besonderen Bedingungen des endgültigen Angebots. Das erste Dokument fasst wesentliche Aspekte zusammen; die Police und die anwendbaren Vertragsunterlagen müssen die Leistungen, Ausschlüsse, Einschränkungen und den Umfang beschreiben. Prüfen Sie, ob Tarifart, gewählte Leistungen und die Daten, welche das Angebot bestimmen, mit dem übereinstimmen, was Sie annehmen werden.
Bewahren Sie auch jeden Nachtrag, jede Änderung oder spätere Mitteilung auf, die das angegebene Risiko betrifft. Besonders wichtig ist es, Nachweise über mitgeteilte Änderungen und die erhaltene Antwort aufzubewahren. Eine Police ist ein Vertrag, der andere Leistungen enthalten kann als ein anderes Angebot mit einem ähnlichen Namen.
Ermitteln Sie schließlich in den Unterlagen die Kontakt- und Beschwerdewege des Versicherers. Wenn eine einschränkende Klausel schwer auffindbar oder verständlich ist, bitten Sie vor Vertragsabschluss um Erläuterung und behandeln Sie diesen Punkt nicht als bloße Formalität. Eine nachvollziehbare Entscheidung hält schriftlich fest, was gedeckt ist, welche Grenzen gelten und unter welchen Bedingungen.
Quellen dieses Abschnitts: Ley de Contrato de Seguro (texto consolidado) ↗ · Real Decreto-ley 3/2020: distribución de seguros y documento de información previa ↗ · IPID Allianz Auto Completo con franquicia alta ↗
- Informationsdokument vor Vertragsabschluss zum Produkt.
- Allgemeine und besondere Bedingungen des angenommenen Angebots.
- Endgültiges Angebot mit Tarifart, Leistungen und Preis.
- Kopie der Mitteilungen über Daten oder Änderungen des Risikos.
- Nachträge oder Dokumente, welche die abgeschlossenen Deckungen ändern.
- Kontaktinformationen und Beschwerdewege des Versicherers.
Deckt die Pflichtversicherung Schäden an meinem eigenen Auto?
Nein. Die Pflichtversicherung deckt die Haftpflicht für Schäden gegenüber Dritten. Das Gesetz schließt Sachschäden am versicherten Fahrzeug und an den darin beförderten Sachen aus. Für Eigenschäden müssen die abgeschlossenen freiwilligen Leistungen geprüft werden.
Was sollte ich außer dem Versicherungspreis vergleichen?
Die enthaltenen Leistungen, ihre Grenzen, Ausschlüsse, den räumlichen Geltungsbereich, die Versicherungssumme oder den Umfang, die Selbstbeteiligung und die in der Police angegebenen Daten. Lesen Sie das Informationsdokument vor Vertragsabschluss sowie die allgemeinen und besonderen Bedingungen jedes Angebots.
Ist „terceros ampliado“ bei allen Gesellschaften gleich?
Das sollte nicht angenommen werden. Versicherer können Tarifarten mit diesem Namen und unterschiedlichem Inhalt vermarkten. Ein konkretes Allianz-Angebot umfasst beispielsweise Diebstahl, Brand, Naturereignisse und Kollisionen mit Tieren, doch jedes Angebot muss anhand seiner eigenen Unterlagen geprüft werden.
Was ist bei einer Selbstbeteiligung wichtig zu prüfen?
Ermitteln Sie den Betrag, die betroffene Leistung und die im Bedingungswerk genannte Anwendungsregel. Übertragen Sie keine Beträge zwischen Versicherern: Bei einem konkreten Allianz-Produkt mit hoher Selbstbeteiligung werden für Eigenschäden je nach Fahrzeug zwischen 500 und 700 Euro genannt.
Ersetzt das Informationsdokument vor Vertragsabschluss die Police?
Nein. Es fasst Leistungen, Ausschlüsse, den geografischen Geltungsbereich und Pflichten zusammen, die vollständigen vorvertraglichen und vertraglichen Informationen werden jedoch in anderen Dokumenten bereitgestellt. Prüfen Sie die geltenden Bedingungen vor Vertragsabschluss.